投稿者: ogata

  • 「Reライフ.net」に「106万円の壁」撤廃に関する記事を監修しました

    「Reライフ.net」に「106万円の壁」撤廃に関する記事を監修しました

    「10月から106万円の壁がなくなるって聞いたけど、扶養のまま好きなだけ働けるの?」

    そんな疑問に答える記事を、Reライフ.netで監修しました(2026年9月16日掲載)。

    🔗 10月から撤廃される「106万円の壁」とは? 働き方はどう変わる?|Reライフ.net

    どんな内容?

    パート・アルバイトで働く方に向けて、「106万円の壁」の撤廃で何が変わり、何が変わらないのかを整理した記事です。主なポイントは次のとおりです。

    • 2026年10月に撤廃予定なのは、「所定内賃金が月額8万8,000円以上」という賃金要件
    • 「週の所定労働時間が20時間以上」などの要件は引き続き残る
    • 企業規模要件は2027年10月から段階的に縮小され、社会保険の適用対象となる企業が広がる
    • 106万円の壁がなくなっても、「130万円の壁」(被扶養者の収入基準)は残る
    • 社会保険に加入した場合の手取りの変化と、将来の年金や傷病手当金などの保障

    「106万円の壁がなくなる=社会保険の加入要件がなくなる」ではありません。従業員の方から働き方について相談を受けることが多い労務担当者の方にも、説明の参考にしていただける内容になっています。

    ぜひご一読ください。労務業務でお困りのことがあれば、お気軽にご相談ください。スポット対応も承っております!

  • 「退職給付金」という制度はありません|SNSで見かける「申請サポート」の注意点

    「退職給付金」という制度はありません|SNSで見かける「申請サポート」の注意点

    退職を控えた社員から、「SNSで『退職給付金をもらわないと損』って広告を見たんですけど、会社で申請してもらえますか?」と聞かれたことはありませんか?

    SNSやネット広告では「退職給付金で最大○○万円」「失業保険の受給期間を延ばせる」といった宣伝をよく見かけるようになりました。

    国民生活センターは2025年12月、こうした申請サポートをめぐる相談が増えているとして注意喚起を公表しています。東京労働局などの労働局やハローワークでも、同様の呼びかけが続いています。

    「会社として何か伝えたほうがいい?」と迷ったときに押さえておきたいポイントを整理しました。


    ① 「退職給付金」ってどんな制度?

    そんな名前の給付金はあるの?

    「退職給付金」という名前の公的な給付制度はありません。

    国民生活センターは、雇用保険の失業等給付(いわゆる失業保険)が、一般に「失業保険」「失業手当」「失業給付」「退職給付金」などと呼ばれることもある、と説明しています。広告の「退職給付金」は、こうした公的給付を独自の呼び方で宣伝しているものです。

    また、相談事例の中には、健康保険の傷病手当金(病気やけがで働けないときの給付)とあわせた受給をうたうケースも見られます。

    ※会計上の「退職給付」とは別物です。企業会計でいう「退職給付」(退職金や企業年金など)とは関係ありません

    失業等給付の受給額や日数はどうやって決まる?

    いわゆる失業保険は、ハローワーク(公共職業安定所)で申請し、条件を満たした場合に受け取れる公的な給付です。給付額や期間は退職理由や勤務年数などによって異なり、行政機関の審査を経て決まります。

    つまり、申請サポート業者が関わったからといって、受給額が増えたり、給付が保証されたりするものではないのです。


    ② 国民生活センターの注意喚起(令和7年12月3日公表)

    相談はどのくらい増えている?

    全国の消費生活センター等に寄せられた「失業保険の申請サポート」に関する相談件数は、次のとおりです。

    年度 相談件数
    2021年度 42件
    2022年度 54件
    2023年度 113件
    2024年度 217件
    2025年度(10月31日まで) 216件

    2025年度は10月末の時点で、すでに前年度1年分とほぼ同じ件数に達しています。前年同期(90件)と比べると約2.4倍です。

    契約しているのはどんな人?

    2024年度の相談を分析した結果では、契約した人の平均年齢は42.7歳平均契約金額は約29万円でした。

    年代別では50歳代が最も多く(約3割)、20歳代以下も2割を超えています。若手からベテランまで、幅広い世代がトラブルに遭っていることがわかります。

    どんな相談が寄せられている?

    公表資料に掲載された相談事例を、要約して3つ紹介します。

    【ケース1】給付はもらえなかったのに、サポート費用は請求された(40歳代男性) WEB面談で「最大200万円の失業保険が受給できる」と説明され、約30万円のサポート契約を結んだ。教えられた手順どおりに申請したが、説明されたような給付は受けられず、費用だけを請求されている。

    【ケース2】サポートを受ける前に解約したら、大部分が違約金に(30歳代女性) 「受給期間が長くなり、金額も増やせる」とうたうサイトを見て契約し、約20万円を振り込んだ。その後、退職しないことになり解約を申し出たところ、まだ何のサポートも受けていないのに、費用の大部分が違約金になると言われた。

    【ケース3】うつ病と診断されるための「マニュアル」が届いた(30歳代女性) SNSで知った業者に約20万円をクレジットカードで支払った。サポート内容は、退職日までに業者指定のオンライン診療クリニックを受診してうつ病の診断を受け、すぐに働けないという書類をハローワークに出す、というもの。診断を受けるためのマニュアルまで送られてきたが、本人はうつ病ではないと感じており、詐欺にならないか不安に思っている。


    ③ 申請サポートの何が問題なの?

    国民生活センターは、相談事例から主に3つの問題点を挙げています。

    広告が誇大になっていない?

    「最大○○万円」など、サポートを使えば誰でも高額の給付を受けられるかのような広告・勧誘が見られます。

    しかし、給付は個別の条件をもとに審査で決まるもので、サポートを受ければ一律にもらえるものではありません。業者の指示どおりに申請しても、思ったような金額にならないことがあります。

    解約できない・高額な違約金を取られることは?

    一度契約すると、あとからサポートが不要になって解約を求めても、サポート開始前でも高額な違約金を請求される、あるいは解約自体を拒まれることがあります。

    契約前に「何をしてもらえるのか」「いくらかかるのか」「解約するとどうなるのか」を必ず確認しておきましょう。

    不正受給に巻き込まれる危険は?

    いちばん注意したいポイントです。

    実際の状況と違う内容で申請して失業保険を不正に受け取った場合、責任を問われるのは申請した本人です。

    • 受給した金額の最大3倍にあたる金額の返金・納付を命じられることがあります(雇用保険法第10条の4第1項)
    • 詐欺罪などとして刑事罰の対象になることがあります

    「業者に言われたとおりにしただけ」「知らなかった」では済まされません。サポート費用を払ったうえに返還命令まで受ける、という事態にもなりかねないので、事実と違う申請を勧められたら絶対に応じないことが大切です。

    資格のない業者は何ができる?

    失業保険などの申請書類を、報酬を得て作成・提出代行できるのは、法律で社会保険労務士(社労士)や社労士法人などに限られています(社会保険労務士法第27条。弁護士・弁護士法人も可)。

    資格のない事業者ができるのは、情報提供や助言までです。「社労士監修」などの表示があっても、実際に誰が何をしてくれる契約なのかは、契約前に確認しましょう。

    そもそも失業保険の手続きは、ハローワークで無料で相談・案内を受けられます。有料のサポートを使わなくても、自分で進めることができるんです。


    ④ 労務担当者・会社としてできること

    社員から相談されたら?

    退職予定の社員から「退職給付金」について聞かれたら、次のポイントを伝えてあげてください。

    • □  「退職給付金」という公的な制度名はなく、雇用保険の失業給付などを指していることを説明する
    • □  受給の条件や金額は、住所地を管轄するハローワークで無料で確認できると案内する
    • □  有料サポートを検討しているなら、サービス内容・金額・解約条件を契約前に確認するよう伝える
    • □  事実と違う内容での申請を勧められても応じてはいけないことを伝える
    • □  契約に不安があるときは消費者ホットライン「188(いやや!)」に相談できると案内する

    「188」は、最寄りの市区町村や都道府県の消費生活センター等につないでくれる全国共通の番号です。

    会社側で気をつけたいことは?

    退職時に会社が作成する離職証明書(ハローワークが交付する離職票のもとになる書類)は、失業給付の審査で使われる大切な書類です。退職理由などは事実どおりに記載しましょう。

    万が一、社員から事実と異なる退職理由に変えてほしいと頼まれても、応じてはいけません。事業主が偽りの届出や証明をしたために不正受給が行われた場合、事業主も受給者と連帯して返還等を命じられることがあります(雇用保険法第10条の4第2項)。

    あわせて、次のような対応もしておくと安心です。

    • □  退職者向けの案内資料に、ハローワークと「188」の連絡先を載せておく
    • □  離職証明書の退職理由・賃金額などを、記録と照らし合わせて確認してから提出する

    まとめ:「退職給付金」の申請サポートで受給額が増えるわけではありません

    「退職給付金」は法律上の制度名ではありません。失業保険の受給額や期間はハローワークの審査で決まり、業者を通したからといって増えるものではありません。

    高額な契約や解約トラブルに加え、不正受給に巻き込まれ、本人が責任を問われるリスクもあります。退職予定の社員から相談を受けたら、まずは公的な窓口を案内してあげてください。

    こんなとき 相談先
    失業保険の条件・金額・手続きを知りたい ハローワーク(無料)
    業者との契約・解約でトラブルになった 消費者ホットライン「188」
    退職時の手続きや離職証明書の作成に不安がある 社労士

    退職時の手続きや離職証明書の作成など、労務業務でお困りのことがあれば、お気軽にご相談ください。スポット対応も承っております!


    参考資料

    🔗 参照:失業保険の給付額等を増やすことができるとうたう申請サポートに注意-不正受給を促すかのようなケースも!-|国民生活センター

    🔗 参照:報道発表資料(報告書本文・PDF)|国民生活センター

    🔗 参照:啓発資料「失業保険の金額・期間を増やせる!?という申請サポートに注意!」(PDF)|国民生活センター

    🔗 参照:「失業保険の金額・期間を増やせる」とうたう申請サポートにご注意ください。|東京労働局

    🔗 参照:全国のハローワークの所在案内|厚生労働省

  • 【2026年10月1日施行】カスハラ・求職者等セクハラ対策の義務化

    「同じお客様からの電話が3時間続いて、担当者が泣きながら受話器を置いていた」——こうした場面、これまでは現場の判断でしのいでいた会社も多いと思います。

    でも令和8年10月1日から、カスタマーハラスメント(カスハラ)と求職者等に対するセクシュアルハラスメント(求職者等セクハラ)への対策が、すべての事業主の義務になります。施行まであと1か月。何をすればいいのかを整理しました。


    ① 法改正で変わること

    いつから?と根拠の法律の解説

    令和7年6月11日に「労働施策の総合的な推進並びに労働者の雇用の安定及び職業生活の充実等に関する法律等の一部を改正する法律(令和7年法律第63号)」が公布されました。これにより、カスハラと求職者等セクハラの防止措置が事業主の義務となります。施行日は令和8年10月1日です。

    あわせて、令和8年2月26日に2つの防止指針が公布されています。

    指針 告示番号 対象
    カスタマーハラスメント防止指針 令和8年厚生労働省告示第51号 改正労働施策総合推進法
    求職者等に対するセクシュアルハラスメント防止指針 令和8年厚生労働省告示第52号 改正男女雇用機会均等法

    さらに、令和8年4月24日には施行通達と、実務上の解釈を示したQ&A(「ハラスメント防止措置義務規定等における解釈事項について」)が発出されました。細かい判断に迷ったときは、このQ&Aが実務の拠りどころになります。

    カスタマーハラスメントとは?

    指針では、次の3つの要素をすべて満たすものと定義されています。

    ① 顧客等の言動であって、 ② その雇用する労働者が従事する業務の性質その他の事情に照らして社会通念上許容される範囲を超えたものにより、 ③ 労働者の就業環境が害されるもの

    電話やSNS等のインターネット上で行われるものも含まれます。

    ここで大事なのは、顧客等からの苦情のすべてがカスハラに当たるわけではないという点です。正当なクレームや、障害者が不当な差別的取扱いをしないよう求めること、社会的障壁の除去を必要としている旨の意思を表明すること自体は、カスハラには当たりません。

    ②の「社会通念上許容される範囲を超えた言動」の典型例は次のとおりです。

    言動の内容が許容範囲を超えるもの 手段や態様が許容範囲を超えるもの
    そもそも要求に理由がない、または商品・サービス等と全く関係のない要求 身体的な攻撃(暴行、傷害等)
    契約等により想定しているサービスを著しく超える要求 精神的な攻撃(脅迫、中傷、名誉毀損、侮辱、暴言、土下座の強要等)
    対応が著しく困難な、または対応が不可能な要求 威圧的な言動
    不当な損害賠償要求 継続的、執拗な言動/拘束的な言動(不退去、居座り、監禁)

    「内容」と「手段や態様」の一方だけが許容範囲を超える場合でも該当し得る点に注意が必要です。

    「顧客等」はどこまで含まれる?

    思っているより広いです。

    • 顧客(商品を購入する人、サービスを利用する人)
    • 取引の相手方、取引先の担当者、契約交渉の担当者
    • 施設(駅、空港、病院、学校、福祉施設、公共施設等)の利用者およびその家族
    • 施設の近隣住民
    • 今後商品の購入やサービスの利用等をする可能性がある人(潜在的な顧客)

    Q&Aでは、まだ契約関係が発生していない人からの言動も、今後顧客になることが想定されない近隣住民からの言動も、3要素を満たせばカスハラに該当するとされています。

    求職者等セクハラとは?

    事業主が雇用する労働者による「性的な言動」により、求職者等による求職活動等が阻害されるものをいいます。

    用語 範囲
    求職者等 ①求人に応募する求職者
    ②採用に資する活動(就職説明会、インターンシップ、OB・OG訪問等)に参加する者
    ③教育実習、看護実習その他の実習を受ける者
    求職活動等 採用面接への参加、就職説明会への参加、労働者への訪問、インターンシップへの参加、教育実習・看護実習等の受講 など(SNS等オンラインを介したものも含む)

    【具体例】

    • インターンシップで、社員が学生に性的な冗談やからかいを意図的かつ継続的に行い、学生が苦痛に感じて活動が手につかなくなった
    • OB・OG訪問の際に社員から性的な関係を求められ、その学生の求職活動の意欲が低下した
    • インターンシップ中に社員が学生を執拗に私的な食事に誘い、求職活動の意欲が低下した

    男性も女性も加害者にも被害者にもなり得ますし、同性に対するものも該当します。相手の性的指向やジェンダーアイデンティティにかかわらず該当し得る点も、通常のセクハラと同じです。

    対象になるのはどんな会社?

    業種・規模を問わず、すべての事業主が対象です。 労働者を1人でも雇用していれば、パート・アルバイトだけの職場でも対応が必要になります。指針でも、周知・啓発の対象となる「労働者」は事業主が雇用する労働者のすべてを指すとされています。


    ② 企業がしなければならないこと

    カスハラ対策:講じなければならない10の措置

    区分 措置の内容
    方針の明確化・周知啓発 ① カスハラには毅然とした態度で対応し、労働者を保護する旨の方針を明確化し、労働者に周知・啓発する
    ② カスハラの内容と、あらかじめ定めた対処の内容を労働者に周知する
    相談体制の整備 ③ 相談窓口をあらかじめ定め、労働者に周知する
    ④ 相談窓口担当者が適切に対応できるようにする
    事後の迅速かつ適切な対応 ⑤ 事実関係を迅速かつ正確に確認する
    ⑥ 被害者に対する配慮のための措置を適正に行う
    ⑦ 再発防止に向けた措置を講ずる
    抑止のための措置 特に悪質と考えられるカスハラへの対処の方針をあらかじめ定め、労働者に周知し、対処を行うことができる体制を整備する
    あわせて講ずべき措置 ⑨ 相談者等のプライバシーを保護するために必要な措置を講じ、労働者に周知する
    ⑩ 相談したこと等を理由として不利益な取扱いをされない旨を定め、労働者に周知・啓発する

    ②の「対処の内容」として指針が挙げているのは、次のようなものです。

    • 管理監督者にその場の対応の方針について指示を仰ぐ
    • 可能な限り労働者を一人で対応させない
    • 犯罪に該当し得る言動は警察へ通報する
    • 本社・本部等へ情報共有を行い指示を仰ぐ
    • 十分な説明を行ってもなお繰り返しの要求が続く場合は、一定の時間の経過をもって退店を求めたり、電話を切ったりする

    ⑧の「特に悪質な事案への対処」の例としては、行為者に対する警告文の発出店舗・施設等への出入り禁止が示されています。

    なお、これらの対策を講じる際は、消費者の権利や、障害者差別解消法における不当な差別的取扱いの禁止・合理的配慮の提供義務に留意する必要があります。

    求職者等セクハラ対策:講じなければならない11の措置

    区分 措置の内容
    方針の明確化・周知啓発 ① 求職者等セクハラを行ってはならない旨の方針を明確化し、労働者に周知・啓発する
    ② 行為者を厳正に対処する旨の方針および対処の内容を、労働者に周知・啓発する
    求職活動等に関するルールをあらかじめ明確化し、労働者および求職者等に周知・啓発する
    相談体制の整備 ④ 相談窓口をあらかじめ定め、求職者等に周知する
    ⑤ 相談窓口担当者が適切に対応できるようにする
    事後の迅速かつ適切な対応 ⑥ 事実関係を迅速かつ正確に確認する
    ⑦ 被害者に対する配慮のための措置を行う
    ⑧ 行為者に対する措置を適正に行う
    ⑨ 再発防止に向けた措置を講ずる
    あわせて講ずべき措置 ⑩ 相談者等のプライバシーを保護するために必要な措置を講じ、労働者および求職者等に周知する
    ⑪ 労働者が事実関係の確認等に協力したこと等を理由として、解雇その他不利益な取扱いをされない旨を定め、労働者に周知・啓発する

    ③の「求職活動等に関するルール」とは、面談等を行う際の規則のことです。Q&Aでは次のものが例示されています。

    • 面談時間および場所の指定
    • 実施体制(複数人で対応することとする等)
    • 求職者等とのやり取りに用いるSNSの種類の指定

    このルールは、定めるだけでは足りません。労働者に対しては研修や講習で周知・啓発し、求職者等に対してはホームページやパンフレット等で面談等に関する留意事項を周知する必要があります。

    カスハラとの一番の違いは、周知先に「求職者等」が入ることです。相談窓口も、社内向けではなく採用ページなどで外部に見える形にしておく必要があります。

    就業規則の改定は必須?

    自社の労働者が取引先等に対してカスハラを行った場合、就業規則等に基づいて懲戒その他の措置を講ずることが望ましいとされています。ただしQ&Aでは、信用失墜行為や服務規律違反に対する既存の懲戒規定で対応できる場合は、カスハラ独自の規定を新設する必要はないとされています。

    まずは自社の就業規則を開いて、既存の服務規律・懲戒規定でカバーできるかを確認するところからで大丈夫です。

    10月1日までにやることチェックリスト

    • □ カスハラに毅然と対応し労働者を保護する旨の方針を文書化する
    • □ カスハラの内容と具体的な対処手順(誰に、どのタイミングで報告し、どこで打ち切るか)を決める
    • □ 特に悪質な事案への対処方針(警告文、出入り禁止など)と、その判断ができる体制を決める
    • □ カスハラ相談窓口を決め、全労働者に周知する
    • □ 求職者等セクハラを行ってはならない旨の方針を、採用に関わる全社員に周知する
    • □面談ルール(時間・場所・複数対応・使用SNS)を明文化する
    • □ 求職者等向けの相談窓口を設け、採用ページやパンフレットに掲載する
    • □ 相談窓口担当者向けの対応マニュアル・研修を用意する
    • □ 就業規則の服務規律・懲戒規定を確認する(必要に応じて改定)
    • □ プライバシー保護と不利益取扱い禁止を社内規程に明記する

    ③ 担当者が知っておきたいこと

    ここからは、実務で「これはどうなるの?」と迷いやすいポイントを、厚労省のQ&Aをもとに整理します。

    顧客と接しない部署の社員にも周知が必要?

    必要です。 「顧客等」には取引の相手方や施設の利用者も含まれるため、直接の接客がない部署でも対象になります。指針上の「労働者」は事業主が雇用する労働者のすべてを指すので、所属部署や雇用形態を問わず、全員に周知しなければなりません。パート・アルバイトも当然含まれます。

    訪問先で受けた言動もカスハラになる?

    なります。 労働者が通常就業している場所以外でも、取引先の事務所や顧客の自宅など、業務を遂行する場所は「職場」に含まれます。訪問看護・訪問介護のように利用者宅で働く場合、その利用者やご家族からの言動も対象です。

    カスハラかどうか、労働局が判断してくれる?

    してくれません。 事実関係の確認を迅速かつ正確に行うのは事業主の義務であり、都道府県労働局は個々の言動がカスハラに該当するかどうかの判断は行いません。会社が自ら、指針の定義に照らして判断する必要があります。

    判断の際は、言動の目的、経緯や状況、業種・業態、業務の内容や性質、言動の態様・頻度・継続性、労働者の属性や心身の状況、行為者との関係性などを総合的に考慮します。就業環境が害されたかどうかは、「平均的な労働者の感じ方」が基準です。ただし、強い身体的・精神的苦痛を与える態様であれば、1回の言動でも該当し得ます

    なお、自社側の不適切な対応が言動の原因や背景になっている場合もある、という点も判断の際に留意すべきとされています。

    顧客とのやり取りを録音・録画するときの注意点は?

    対処方法として録音・録画を導入する会社は多いと思いますが、個人情報保護法との関係に注意が必要です。

    録音・録画で取得する情報が個人情報に該当する場合、利用目的をできる限り特定し、本人への通知または公表が必要です。カスハラ事案の事実関係の確認に使うのであれば、その旨をあらかじめ利用目的に含めておかなければなりません。

    公表の方法としては、プライバシーポリシー等に利用目的を記載し、自社ホームページのトップページから1回程度の操作で到達できる場所に掲載する方法が示されています。

    その場で「録音しています」と伝える義務まではありませんが、カメラの設置状況等から本人が容易に認識できない場合は、認識可能にするための措置が必要です。

    相談窓口は他のハラスメントと一体にすべき?

    パワハラやセクハラは他のハラスメントと複合的に生じることがあるため一元化が望ましいとされていますが、カスハラは別扱いでかまいません。事案が発生したその場ですぐ相談することや、現場に精通した上司に相談することが適切な場合もあるため、労働者の上司に当たる管理監督者等を相談担当者とすることも認められています

    一方、求職者等セクハラの相談窓口については、求職者が採用担当である人事担当者への相談をためらうことも想定されるため、人事担当者以外を担当者に指定することも考えられるとされています。

    内定者はどちらの指針で対応する?

    採用内定により労働契約が成立したと認められる場合は労働者として扱われ、通常のセクハラ防止指針に沿った対応が必要です。ただし内定者が学生の場合、入社までの間に内定者向け説明会や懇親会への参加が想定されるため、求職者等セクハラ防止指針の内容も参考にすることが望ましいとされています。

    労働契約が成立したと認められない場合は、その内定者は「求職者等」に該当します。

    定期的に採用していない会社も対応が必要?

    人員不足のときだけ中途採用する会社の場合、求職者等と労働者が接する機会がない期間は、求職者等セクハラの措置をすべて講じていなくても差し支えないとされています。ただし、採用活動を開始して説明会や面接を実施することになれば、その時点ですべての措置義務を履行する必要があります

    「うちは採用していないから関係ない」ではなく、「採用を始めるときまでに準備しておく」が正解です。

    自社が「加害者側」になることもある

    見落とされがちですが、今回の改正では事業主・労働者双方の責務も定められています。

    • 事業主:自社の労働者が他社の労働者に対する言動に必要な注意を払うよう、研修の実施その他の配慮をすること
    • 労働者:他社の労働者に対する言動に必要な注意を払い、事業主の措置に協力すること

    さらに、他の事業主から事実関係の確認等について協力を求められた場合には、これに応ずるよう努めなければなりません(努力義務)。協力を求められたことを理由に契約を解除するなどの不利益な取扱いは望ましくないとされています。

    取引先の担当者に対する自社社員の高圧的な態度が、相手方から「カスハラです」と指摘される時代になった、ということです。営業部門への周知は特に丁寧に行いたいところです。

    罰則はある?

    改正法に直接の罰則規定はありません。ただし、措置義務違反は都道府県労働局による助言・指導・勧告の対象となり、勧告に従わない場合には企業名が公表され得ます。また、カスハラをめぐる紛争は調停の対象にもなります。

    それ以上に大きいのは、対策を怠った結果として社員が負傷したりメンタル不調で休業したりした場合に、安全配慮義務違反を理由とする損害賠償請求を受けるリスクです。罰則の有無ではなく、社員を守る仕組みとして整えておきたいところです。

    パワハラ・セクハラ・マタハラの指針も改正されている

    今回あわせて、既存のパワハラ防止指針、セクハラ防止指針、妊娠・出産等に関するハラスメント防止指針についても、令和8年10月1日適用の改正版が公表されています。

    たとえば、労働者の性的指向・ジェンダーアイデンティティについて、本人の了解を得ずに暴露すること(アウティング)に加え、カミングアウトを禁止する、または強要する行為もパワハラに該当し得ることが明確化されています。

    カスハラ対応の準備にあわせて、既存のハラスメント防止規程も一度見直しておくことをおすすめします。


    まとめ:4つのポイント

    項目 内容
    施行日 令和8年10月1日
    対象 業種・規模を問わず、労働者を雇用するすべての事業主
    カスハラ 方針の明確化・相談体制・事後対応・悪質事案への対処体制など10の措置が義務
    求職者等セクハラ 面談ルールの明確化・求職者等向け相談窓口の周知など11の措置が義務

    ポイントは「顧客からの苦情がすべてカスハラになるわけではない」ということです。会社に求められているのは、顧客を敵に回すことではなく、どこまでが正当な要求で、どこからは組織として対応を打ち切るのか、その線引きをあらかじめ決めて社員に伝えておくことです。線引きが決まっていない職場ほど、現場が一人で抱え込みます。

    そして求職者等セクハラは、「社員に悪気はなかった」で済まなくなりました。OB・OG訪問やインターンシップを実施している会社は、面談ルールの明文化から着手するのが近道です。

    方針の文書化、対処マニュアルの作成、就業規則の見直し、社内研修まで、10月1日に向けた準備でお困りのことがあれば、お気軽にご相談ください。スポット対応も承っております!


    参考資料リンク

    🔗 参照:職場におけるハラスメントの防止のために|厚生労働省

    🔗 参照:リーフレット(詳細版)「2026年(令和8年)10月1日から、カスタマーハラスメント対策、求職者等に対するセクシュアルハラスメント対策が義務化されます!」|厚生労働省

    🔗 参照:事業主が職場における顧客等の言動に起因する問題に関して雇用管理上講ずべき措置等についての指針(令和8年厚生労働省告示第51号)|厚生労働省

    🔗 参照:事業主が求職活動等における性的な言動に起因する問題に関して雇用管理上講ずべき措置等についての指針(令和8年厚生労働省告示第52号)|厚生労働省

    🔗 参照:ハラスメント防止措置義務規定等における解釈事項について|厚生労働省

    🔗 参照:カスタマーハラスメント対策企業マニュアル|厚生労働省
  • 【掲載のお知らせ】月刊「銀行実務」2026年8月号に「静かな退職」について執筆しました

    「最近、あの人ちょっと変わったよね」——残業を断るようになった、会議で意見を言わなくなった、頼まれたことはやるけれどそれ以上は動かない。でも遅刻もしないし、ミスもない。注意する理由が見当たらない。

    そんな社員の変化に、心当たりのある方もいるのではないでしょうか。

    このたび、株式会社銀行研修社様が発行する月刊誌「銀行実務」2026年8月号に特別研究2として、「「静かな退職」を防ぐマネジメント策」を執筆させていただきました。

    「静かな退職」とは?

    静かな退職とは、実際に退職はしないものの、仕事において向上心・上昇志向を持たず、最低限やるべき業務だけをこなす働き方を指します。「言われたことのみ行う」「残業はしない」といった行動が代表例です。

    本人に問題があるわけではなく、就業規則違反でも懲戒事由でもない、けれど確実に組織の力は落ちていく。そこがこのテーマの難しいところです。

    記事で書いていること

    • 静かな退職を取り巻く現状
    • 金融業における静かな退職の特徴
    • 社員が静かな退職を選択するきっかけ
    • 静かな退職を防ぐ環境づくり(マネジメント策)

    金融機関の実務者向けの誌面ですが、静かな退職を防ぐ環境づくりは広い業種に展開できる内容です。「辞めないけれど頑張らない」社員をどう捉え、会社側で何ができるのかを整理しました。

    掲載号

    項目 内容
    誌名 銀行実務 2026年8月号
    発行 株式会社銀行研修社
    記事 特別研究2「「静かな退職」を防ぐマネジメント策」

    🔗 参照:銀行実務 2026年8月号|株式会社銀行研修社

    本誌は、AmazonではKindle版のみの取り扱いとなっています。
    定期購読されている方、ご興味のある方に読んでいただけると嬉しいです。

    労務業務でお困りのことがあれば、お気軽にご相談ください。スポット対応も承っております!

  • 扶養内パートは今後どうなる?第3号被保険者と社会保険適用拡大の正しい話

    「第3号被保険者制度って、なくなるんですか?」
    「パート扶養って無くなるんでしょ?」

    最近、扶養制度の今後について不安視する声が多く見られます。SNSや動画では「専業主婦も保険料を払うようになる」「扶養完全廃止!?」といった刺激的な見出しも目立ちます。

    ですが、2025年に成立した法律で確定したことを一つずつ確認していくと、実態はかなり違います。この記事では、公的資料だけをもとに「すでに決まったこと」「まだ議論の段階のこと」を分けて整理します。


    ① 確定したのは「第3号の廃止」ではなく「社会保険の適用拡大」

    2025年6月13日に成立、2025年6月20日に公布されたのが、年金制度改正法(正式名称:社会経済の変化を踏まえた年金制度の機能強化のための国民年金法等の一部を改正する等の法律)です。

    ここで真っ先に押さえておきたいのは、この法律に「国民年金第3号被保険者(だいさんごうひほけんしゃ)制度の廃止」は盛り込まれていない、ということです。今回確定したのは、被用者保険(厚生年金・健康保険いわゆる社会保険)の適用拡大です。

    つまり「第3号制度そのものをなくす」のではなく、「社会保険に入る人の範囲を広げる」という改正だと考えてください。結果として第3号から外れる人は増えますが、それは制度の廃止とは意味が違います。ここが、「扶養制度の廃止!?」といった記事と事実が食い違っている一番のポイントです。

    何が変わる?

    短時間労働者(パート・アルバイト)が社会保険に加入するかどうかは、これまで複数の要件で判断されてきました。今回の改正で見直されるのは、主に次の3つです。

    項目 これまで 改正後
    企業規模要件 従業員51人以上の企業のみ対象 段階的に縮小し、最終的に企業規模を問わず対象
    賃金要件 月額8.8万円以上(いわゆる「106万円の壁」) 撤廃
    個人事業所 常時5人以上を使う法定17業種のみ強制加入 常時5人以上を使う全業種に拡大

    賃金要件と企業規模要件が撤廃されると、短時間労働者は週の所定労働時間が20時間以上(+2か月を超える雇用見込みがあり、学生でない)であれば、勤め先の規模や月収にかかわらず社会保険に加入することになります。

    いつから?

    すべてが一斉に変わるわけではなく、段階的に進みます。

    • 企業規模要件:法律の公布(2025年6月)から10年かけて段階的に縮小・撤廃
    • 賃金要件(106万円の壁):公布(2025年6月)から3年以内で、全国の最低賃金が1,016円以上となることを見極めて判断されます(最低賃金1,016円以上の地域で週20時間働くと、年額換算で約106万円になるため)
    • 個人事業所の適用拡大:2029年10月施行。ただし施行時点ですでにある事業所は、当分の間は対象外です。

    「来月から急に全員加入」という話ではない、という点はパートで働いている方や労務担当者が把握しておきたいポイントです。

    🔗 参照:年金制度改正法が成立しました|厚生労働省


    ② 扶養内でパートをしている方はどうなる?

    ここが、いちばん気になる方が多いポイントでしょう。厚生労働省も公式サイトのよくある質問で正面から回答しているので、その内容に沿って整理します。

    週20時間以上働くと、社会保険に加入することになる

    配偶者に扶養されている方(第3号被保険者)がパート・アルバイトで働く場合、雇用契約などでの週の所定労働時間が20時間以上であれば、社会保険(厚生年金・健康保険)に加入することになります。

    社会保険料の負担は発生します。ただ、デメリットばかりではありません。

    • 将来の年金が、基礎年金に厚生年金が上乗せされ、終身で受け取れる
    • 健康保険からも、病気・けが・出産で会社を休んだときの給付(傷病手当金・出産手当金など)が手厚くなる
    • もしものとき、障害を負った場合の保障も手厚くなる(国民年金だけなら対象外の障害でも障害厚生年金の対象になる)

    たとえば、これまで扶養内(第3号)で月8万円ほど働いていた方が、シフトを増やして週20時間以上・月10万円で働くようになると、社会保険に加入し、その分だけ将来の厚生年金が積み上がっていく、というイメージです。

    週20時間未満なら?

    週の所定労働時間が20時間未満であれば、原則として社会保険の加入対象にはなりません。 この場合は、引き続き配偶者の扶養(第3号)でいられます。

    ただし、注意点が2つあります。

    • 残業などで一時的に週20時間以上になっても、すぐに加入対象になるわけではありません。ただし、週20時間以上の状態が2か月を超えて続くようであれば、加入対象となることがあります。
    • 年収130万円以上になると、週20時間未満で働く場合でも配偶者の扶養(第3号)から外れ、国民年金と国民健康保険の保険料が発生します。いわゆる「130万円の壁」は、今回の改正後も別途残るということです(収入が一時的に上がった場合は、事業主の証明により引き続き扶養が認められる特例があります)。

    担当者がやること

    ☑ 短時間労働者の週の所定労働時間を契約書ベースで確認する
    ☑  扶養内(第3号)で働いている従業員に、適用拡大の時期と影響を早めに伝える
    ☑  新たに加入対象となる従業員について、保険料負担の軽減措置(後述)が使えるか確認する

    🔗 参照:社会保険の加入対象の拡大について|厚生労働省
    🔗 参照:「年収の壁」への対応|厚生労働省


    ③ 「第3号制度が廃止される」という話の正体

    ではなぜ、「第3号がなくなる」「扶養制度が終了する」という情報がこれほど広がっているのでしょうか。原因は、「提言・議論」と「決定事項」が混同されていることにあります。

    第3号被保険者制度そのものの縮小・見直しは、確かに長年議論されています。

    • 社会保障審議会の年金部会では、以前から「第3号被保険者を将来的に縮小していく」方向性が共有されてきました
    • 財務省の諮問機関である財政制度等審議会も、保険料を負担せずに基礎年金を受け取れる点などを「公平性」の観点から取り上げ、制度の見直しを建議(提言)してきています

    ただし、これらはあくまで「検討・提言」の段階です。年金部会の議論も財政審の建議も、それ自体が法律を変える力を持つわけではありません。実際、2025年に成立した改正法では、第3号制度そのものの廃止・縮小は見送られています

    審議会の議論や建議が「もう決まったこと」のように切り取られて拡散される——これが「第3号がなくなる!?」という不安の正体です。

    まだ決まっていないこと

    • 第3号被保険者制度そのものを縮小・廃止するかどうか
    • 仮に見直す場合の、対象者や所得制限などの具体的な中身

    これらは法律として確定していません。今後の審議会・国会での議論を、一次情報で追っていく必要があります。

    なお、仮に将来的に制度が見直される場合でも、一般的に年金制度の改正は、すでに受給している方や加入実績を積んだ方の給付がただちに止まる・減るという形ではなく、これからの取り扱いを段階的に変えていく形で議論される、という点も押さえておくと、過度な不安は避けられます。

    🔗 参照:財政制度等審議会 財政制度分科会|財務省


    補足:新たに加入対象になる従業員への支援策

    適用拡大で新たに社会保険に加入する短時間労働者には、特例的・時限的な保険料負担の軽減措置が設けられます。

    • 対象:従業員数50人以下の企業などで、要件の見直しにより新たに加入対象となる短時間労働者で、標準報酬月額が12.6万円以下の人
    • 期間:3年間
    • 内容:本来は労使折半の保険料について、希望する事業主が自社の負担割合を増やして従業員の負担を軽くできる。事業主が追加で負担した分は、その全額を制度全体で支援する。

    「保険料負担で手取りが減る」という不安に対して、激変緩和の仕組みが用意されている、という点はパートで働く方へぜひ伝えてあげてください。


    まとめ:「第3号がなくなる」ではありません

    最後に、この記事の核心をもう一度整理します。

    • 確定したのは「社会保険の適用拡大」であって、第3号被保険者制度(社会保険の扶養制度)そのものの廃止ではありません。
    • 適用拡大により、週20時間以上働く扶養内パートの方は社会保険(厚生年金・健康保険)に加入することになりますが、その分将来の年金や保障は手厚くなります
    • 週20時間未満であれば、原則これまでどおり第3号でいられます(ただし130万円の壁は別途残ります)。
    • 第3号制度そのものの縮小・廃止は、財務省(財政審)や審議会で議論されている段階で、まだ決まっていません

    「第3号がなくなる」のではなく、「社会保険に入る人が段々と増えていく」。これが、いま確定している事実です。不安をあおる情報に振り回される前に、自社の従業員がどの区分に当てはまるのかを一度整理しておくことをおすすめします。

    社会保険適用拡大への対応や、従業員への説明資料の作成、扶養の判定でお困りのことがあれば、お気軽にご相談ください。スポット対応も承っております。

  • 【令和8年度】算定基礎届のキホンと落とし穴|不安なまま提出していませんか?

    【令和8年度】算定基礎届のキホンと落とし穴|不安なまま提出していませんか?

    年金事務所から茶封筒が届く季節になりました。算定基礎届は 9月分から1年間の社会保険料 を決める手続きで、「とりあえず例年通り」で出してしまうとミスがそのまま1年間続いてしまいます。

    令和8年度(2026年度)の提出期限は 2026年7月10日(金)。基本と、担当者が迷いやすいポイントを整理しました。


    ① 算定基礎届ってそもそも何の手続き?

    これは何?

    正式名称は 「被保険者報酬月額算定基礎届」。「定時決定」とも呼ばれます。

    毎年 4月・5月・6月の3か月分 の給与をもとに、健康保険・厚生年金保険の 標準報酬月額 を見直すための手続きです。ここで決まった標準報酬月額が、その年の9月分から翌年8月分まで の社会保険料の計算に使われます。

    ざっくり言うと、

    4〜6月の平均給与を届出 → 標準報酬月額が改定
    → 9月から1年間の社会保険料計算(健康保険料・介護保険料・厚生年金保険料)

    という流れです。

    いつ・どこに出すの?

    令和8年度の提出期限は 2026年7月10日(金) です。

    • 提出先:管轄の 年金事務所(健康保険組合に加入している場合は組合にも提出)
    • 用紙:日本年金機構より順次発送
    • 提出方法:紙の郵送、窓口持参、または 電子申請(e-Gov・GビズID)

    🔗 参照:令和8年度の算定基礎届のご提出について|日本年金機構


    ② 対象になる人・ならない人

    対象になる人

    7月1日時点で在籍している 健康保険・厚生年金の被保険者全員 が対象です。パート・アルバイトでも、社会保険に加入していれば対象になります。

    対象から外れる人

    以下に該当する人は、原則として算定基礎届の対象外です。

    • 6月1日以降に資格取得した人(=入社して被保険者になった人)
    • 6月30日以前に退職した人
    • 7月・8月・9月に 随時改定(月額変更届) が予定されている人
    • 7月・8月・9月に 育児休業終了時改定・産前産後休業終了時改定 が予定されている人

    ここの仕分けが意外と曲者です。「6月入社の人を含めてしまった」「随時改定対象の人もうっかり書いてしまった」 は、現場でよくある勘違いポイントです。


    ③ 計算のキホン:4〜6月の給与で決まる

    「支払月」で見ます

    「4月・5月・6月の給与」と言ったとき、これは 支払った月 を指します。締め日ではありません。

    たとえば「月末締め・翌月10日払い」の会社なら、

    算定対象月 計算期間(締め日基準)
    4月 3月1日〜3月31日の勤務分
    5月 4月1日〜4月30日の勤務分
    6月 5月1日〜5月31日の勤務分


    「支払基礎日数」が17日未満の月は除外

    各月の 支払基礎日数(給与計算の基礎となる日数) が17日に満たない月は、平均の計算から除外します。

    月給制の場合は基本的にカレンダー日数(暦日)になりますが、欠勤控除がある場合は「所定労働日数 − 欠勤日数」で数えます。

    例:月給者で、5月に欠勤が多く支払基礎日数が15日だった場合
    → 5月は除外し、4月と6月の2か月平均で算定

    報酬に含めるもの・含めないもの

    含めるもの 含めないもの
    基本給 退職金
    残業手当 結婚祝い金などの慶弔金
    通勤手当 大入袋
    役職手当・職務手当 出張旅費(実費弁償)
    住宅手当・家族手当 賞与(年3回以下のもの)
    食事や住宅などの 現物給与

    通勤手当を入れ忘れる、現物給与(社宅・食事補助など)の評価額を忘れる、というのもよくあるミスです。


    ④ ここが落とし穴!判断に迷うケース

    算定基礎届は 「全員同じルールでサクッと」とはいかないケース がたくさんあります。

    ケース1:4月・5月・6月に入社した人は?

    • 5月1日以前に入社 → 4・5・6月の3か月の平均で算定(通常通り)
    • 5月2日〜6月1日に入社 → 入社月は丸1か月分の給与にならないので除外。残りの月で算定
    • 6月2日以降に入社 → 算定基礎届の 対象外(資格取得時決定で標準報酬月額が決まり、翌年の算定基礎届まではそのまま)

    ケース2:給与の締め日と支払日のズレで悩む

    「当月末締め・翌月25日払い」など、給与計算期間と支払月がズレる会社は要注意。

    算定で使うのは「実際に支払った月」。締め日基準で考えてしまうと、丸ごと1か月ズレてしまいます。

    ケース3:4月に昇給したけど、給与に反映されたのが5月から……

    昇給差額が後追いで支払われた場合や、固定的賃金の変動が大きかった場合は、月額変更届(随時改定) に該当する可能性があります。

    固定的賃金が変動した月から 3か月平均と、現在の標準報酬月額に2等級以上の差 が出ていれば、算定基礎届ではなく月額変更届で対応します。

    ケース4:育休・産休・病気で4〜6月のほとんどを休んでいた人は?

    支払基礎日数が3か月とも17日未満になってしまうケースですね。この場合は 「保険者算定」 という特例で、従前の標準報酬月額をそのまま使う、または別の方法で算定することになります。

    具体的にどう書くか、添付書類は何が必要かは、ケースバイケースで判断が必要です。

    ケース5:パート・短時間労働者の特例

    4・5・6月のすべての月で支払基礎日数が17日未満 だった短時間就労者については、「15日以上の月」の平均で算定するという特例があります。

    さらに、特定適用事業所に勤務する短時間労働者(いわゆる「週20時間以上の社会保険加入パート」) は、別の基準(11日以上)が適用されます。

    ケース6:年間平均で算定する特例も

    業務の繁忙期で 4〜6月だけ残業がやたら多い といったケース。通常の算定で標準報酬月額が大きく上がってしまうと、実態と合わなくなることがあります。

    こうした場合、申立書と被保険者の同意があれば 「年間報酬の平均で算定する特例」 が使えます。ただし要件と添付書類が細かいので、判断には注意が必要です。


    ⑤ 算定基礎届と「月額変更届」はどう違う?

    混同されがちなこの2つ、整理しておきます。

    項目 算定基礎届(定時決定) 月額変更届(随時改定)
    タイミング 毎年7月 給与に大きな変動があったとき随時
    対象 7月1日時点の全被保険者 固定的賃金の変動があった人
    判定 4〜6月の平均 変動月以降3か月の平均
    反映 9月分から 変動月の4か月目から

    月額変更届に該当する人を算定基礎届に含めてしまう ミスがとても多いので、提出前の最終チェックポイントです。


    ⑥ 担当者がやることチェックリスト

    提出前に、この順番で進めるとスムーズです。

    ☑ 年金事務所から届いた届出用紙(または電子申請データ)の 被保険者リストを確認

    ☑ 6月30日までに 退職した人 がリストから除外されているか確認

    ☑ 6月1日以降に 入社した人 が誤って含まれていないか確認

    ☑ 7・8・9月に 随時改定・育休終了時改定 がある人を除外

    ☑ 各人の4・5・6月の 支払額・支払基礎日数 を給与台帳から転記

    ☑通勤手当・現物給与 が含まれているか再確認

    ☑17日未満の月 の処理が正しいか確認

    ☑ パート・短時間労働者の 特例適用 を確認

    ☑年間平均特例 を使う人がいないか検討

    ☑ 提出→ 控えを保管


    ⑦ 提出後、いつから保険料に反映される?

    新しい標準報酬月額は 9月分の保険料 から適用されます。

    ただし、実際に給与から控除されるタイミングは会社の 保険料控除のルール によって変わります。

    • 翌月控除(標準的なパターン):9月分保険料 → 10月支給の給与 から控除
    • 当月控除:9月分保険料 → 9月支給の給与 から控除

    ここを間違えると、従業員から「あれ、保険料が変わるのが早すぎない?」と問い合わせが来ます。事前に社内アナウンスをしておくと安心です。


    まとめ:算定基礎届は「1年の社会保険料」を決める手続きです

    算定基礎届は、毎年やる定例業務でありながら、

    • 4〜6月の給与の捉え方
    • 入退社・休業中の人の扱い
    • 月額変更届との振り分け
    • 短時間就労者・年間平均の特例

    など、判断に迷うポイントが意外と多い手続きです。「とりあえず例年通り」で出してしまうと、1年間ずっと誤った保険料で計算され続ける ことになります。

    提出期限の 2026年7月10日(金) まで、まだ時間はあります。「この人、どう処理するのが正解だっけ?」というケースが1つでもあれば、早めに整理しておきましょう。


    算定基礎届の判断に迷うケースがあれば、お気軽にご相談ください。スポット対応も承っております!

    特に、

    • 育休・産休・休職者がいる
    • 年の途中で大きな昇給があった
    • パート・短時間労働者が多い
    • そもそも今回が初めての担当で全体像がつかめない

    といったケースは、間違いやすいポイントが集中しています。提出前の最終チェックだけ のご依頼も歓迎です。

    スポット料金

    プラン 料金
    算定基礎届の作成・提出代行(5名以内) 33,000円(税込)

    ※ 6名以上の規模の場合は、人数に応じてお見積りいたします。お気軽にお問い合わせください。

  • 朝日新聞が運営する「Reライフ.net」に記事を寄稿しました

    朝日新聞が運営する「Reライフ.net」に記事を寄稿しました

    朝日新聞が運営するライフプランニング情報サイト「Reライフ.net(リライフドットネット)」様に、記事を寄稿しました。

    「パートで厚生年金は何年で元が取れる? 10年払うといくらもらえるかも解説」

    「扶養を外れて社会保険に入るべきか」と悩んでいるパートの方やそのご家族に向けて、社会保険労務士の立場から損益分岐点のシミュレーションや、年金額の増え方、手取りへの影響をわかりやすく解説しています。

    ぜひご一読ください。

  • 朝日新聞が運営するSDGs情報サイト「SDGsアクション」に、記事を寄稿しました

    朝日新聞が運営するSDGs情報サイト「SDGsアクション」に、記事を寄稿しました

    独身税とは? 子ども・子育て支援金制度の概要や負担額を解説

    2026年4月にスタートした「子ども・子育て支援金制度」の概要・導入背景・負担額・使途について、わかりやすく解説しています。
    「独身税」とも呼ばれるこの制度、給与明細に新しい控除項目が増えていることに気づいた方もいるのではないでしょうか。

    ぜひご一読ください。

  • 【令和8年度】3月・4月からの保険料率改定まとめ|健康保険・子ども子育て支援金・雇用保険

    【令和8年度】3月・4月からの保険料率改定まとめ|健康保険・子ども子育て支援金・雇用保険

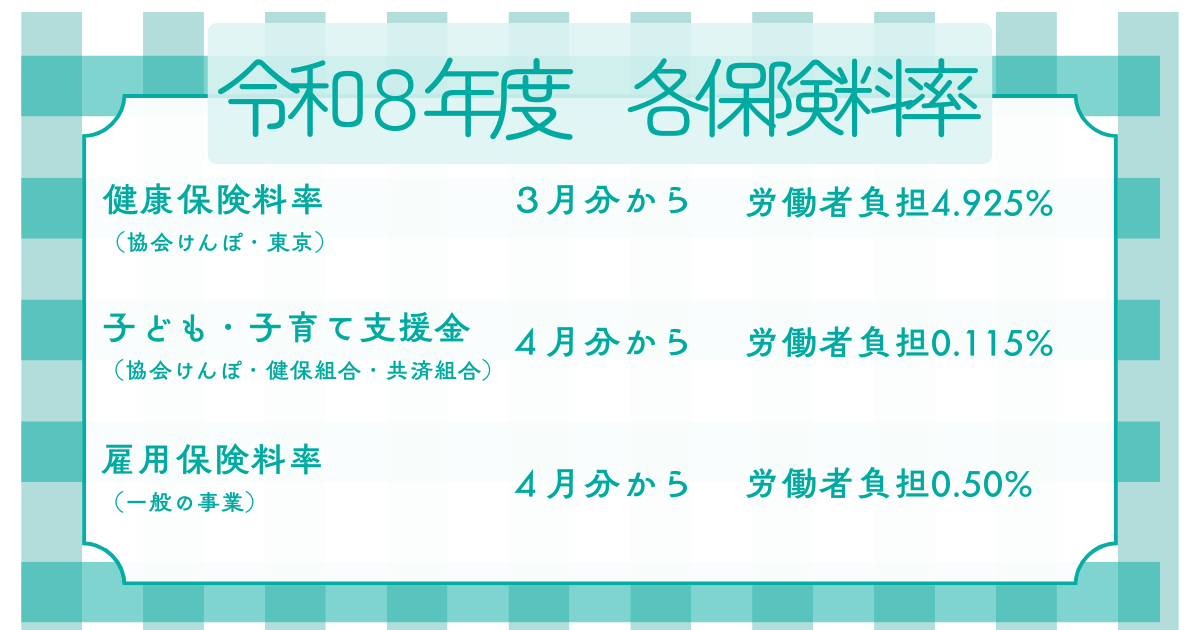
    年度替わりの時期がやってきました。令和8年度は、健康保険料率(3月分から)子ども・子育て支援金(4月分から)雇用保険料率(4月分から)と、保険料に関する変更が重なっています。

    給与計算ソフトの設定変更や、社員への周知など、対応が必要な業務が多い時期です。見落としや設定ミスが起きやすいタイミングでもあるため、この記事でポイントを整理しておきましょう。


    ① 健康保険料率の改定(令和8年3月分から)

    いつから?

    令和8年3月分の保険料から新しい保険料率が適用されます。基本的に健康保険料(社会保険料)は、翌月徴収のため3月分の保険料は、4月の給与から天引きされます。

    保険料率はどうなる?

    協会けんぽ(全国健康保険協会)の保険料率は都道府県ごとに異なります

    令和8年度の各都道府県の保険料額表は、協会けんぽの公式サイトで公開されています。現在ご使用の料率と照らし合わせて、変更の有無を確認してください。

    参照:令和8年度保険料額表(令和8年3月分から)|協会けんぽ

    なお、健康保険組合に加入している場合は、加入している組合からの案内を確認してください。協会けんぽの料率とは異なります。

    【3月分給与計算前に】担当者がやること

    • 協会けんぽのサイトで自社所在地の新しい保険料額表を確認する
    • 給与計算ソフトの対応(自動更新or自分で更新)を確認する
    • 必要に応じて社員へ保険料変更を周知する

    ② 子ども・子育て支援金の開始(令和8年4月分から)

    これは何?

    「子ども・子育て支援金」は、令和8年4月分から新たに徴収が始まる制度です。健康保険の仕組みを通して徴収されます。

    これまでは存在しなかった新しい負担であり、多くの会社で初めての対応になります。

    協会けんぽ・健康保険組合・共済組合に加入している場合

    令和8年度の支援金率(保険料率)は、国が一律で定めた 0.23% です。

    負担は労使折半のため、個人(従業員)の実際の負担は次のとおりです。

    個人の負担金額(月額)= 標準報酬月額 × 0.115%

    たとえば標準報酬月額が30万円の方の場合、個人負担は月額 345円 です。

    いつから給与天引きが始まる?

    令和8年4月分の保険料から拠出が始まります。4月分は、5月の給与から天引きされます(月末締め・翌月払いの場合)。

    参照:子ども・子育て支援金制度について|こども家庭庁

    【4月分給与計算前に】担当者がやること

    • 給与計算ソフトに子ども・子育て支援金の設定を確認(自動追加or自分で追加)する
    • 設定できない場合は、健康保険料率の中に含まれているか確認する
    • 可能であれば社員への事前周知を行う(初めての控除なので伝えておくとトラブル防止になります)

    ③ 雇用保険料率の改定(令和8年4月分から)

    令和8年度の雇用保険料率(一般の事業)

    雇用保険料率が令和7年度の1.45%から令和8年度は1.35%へ引き下げられます。

    区分 令和7年度 令和8年度
    雇用保険料率(全体) 1.45% 1.35%
    失業等給付費等 0.70% 0.60%
    育児休業給付費 0.40% 0.40%(据え置き)
    二事業費(事業主のみ) 0.35% 0.35%(据え置き)

    (※一般の事業の場合。農林水産・清酒製造・建設の事業はそれぞれ異なります。)

    労使の負担内訳(一般の事業)

    負担者 令和7年度 令和8年度
    労働者(従業員) 0.55% 0.50%
    事業主(会社) 0.90% 0.85%

    失業等給付・育児休業給付は労使折半、二事業は事業主のみ負担です。 労働者の負担は、失業等給付0.30% + 育児休業給付0.20% = 0.50% となります。

    参照:令和8年度雇用保険料率関係告示案(厚生労働省)
    【2026/3/13追記】参照:令和8年度の雇用保険料率のご案内(厚生労働省)

    いつから?

    令和8年4月分の保険料から新料率が適用されます。4月分の保険料は、4月分の賃金を支払う際に控除します(月末締め・翌月払いの場合は5月支給分から)。

    担当者がやること

    • 給与計算ソフトの対応を確認(自動更新or自分で更新)する
    • 前払い退職金制度(中退共など)と組み合わせた計算がある場合は別途確認する

    まとめ:4月給与までに対応すること

    対応内容 適用開始 給与への影響
    健康保険料率の更新 3月分(保険料) 4月給与から(翌月控除の場合)
    子ども・子育て支援金の設定 4月分(保険料) 5月給与から(翌月控除の場合)
    雇用保険料率の更新 4月分(保険料) 4月または5月給与から(締め支給日による)

    健康保険料の更新は2月分の給与計算を終わり次第、雇用保険と子ども・子育て支援金は4月給与の計算前までに完了しておきましょう。


    年度替わりは、設定ミスや周知漏れが起きやすい時期です。給与計算ソフトは、ほとんどが自動で更新されますが、必ず設定内容を自分の目で確認することをおすすめします。

    ご不明な点やソフトの設定変更サポートのご相談は、ぜひお気軽にお問い合わせください。

  • 給与賞与簡易計算ツールを更新しました!

    給与賞与簡易計算ツールを更新しました!

    給与と賞与を簡易的に計算するエクセルツールを更新しました!給与計算の確認用などにお使いください。

    エクセルダウンロードはこちらから

    使い方は次の手順となります。

    給与計算

    1. 灰色部分に基本情報を入力します
    2. 灰色部分に給与計算に必要な情報を入力します
    3. 社会保険料額・所得税額が表示されます
    4. 住民税額や他控除項目があれば入力してください
    5. 差引支給額が表示されます
    6. 差引支給額がエラーと表示された場合は入力を見直してみてください

    賞与計算

    1. 灰色部分に基本情報を入力します
    2. 灰色部分に賞与計算に必要な情報を入力します
    3. 社会保険料額・所得税額が表示されます
    4. 他控除項目があれば入力してください
    5. 差引支給額が表示されます
    6. 差引支給額がエラーと表示された場合は入力を見直してみてください

    【改訂履歴2023/6/11】

    • 給与計算で税区分乙欄で課税対象額88,000円以上だったときに住民税が二重で徴収されるバグを修正しました
    • 簡易賞与計算シートを追加しました、前月の給与支払いがなかった場合にも対応しています

    【改訂履歴2024/4/21】

    • 協会けんぽ保険料率・介護保険料率を令和6年度の数字にしました(雇用保険料・所得税は変わりありません)
    • 給与計算シートの標準報酬月額選択の際に金額幅が表示されるようにしました

    【改訂履歴2025/4/30】

    • 協会けんぽ保険料率・介護保険料率を令和7年度の数字にしました(所得税は変わりありません)

    【改訂履歴2025/12/31】

    • 給与・賞与の所得税額表を令和8年度の数字にしました

    【改訂履歴2026/4/8】

    • 給与・賞与の健康保険料率・雇用保険料率を令和8年度の数字に、子ども子育て支援金項目を追加しました。

    【改訂履歴2026/5/25】

    • 給与シート、賞与シートの計算式が整備されていなかったのを修正しました。

    【注意事項】

    • 税区分乙で課税対象額74万円以上の方については給与計算ができません
    • 賞与計算において、前月の社保控除後の金額の10倍を超える賞与の所得税額については計算ができません
    • 不特定多数への再配布はおやめください
    • 本ツールの利用に際し一切の責任を負いかねます